お金の不安は、金額が足りないから起きているとはかぎりません。
収入が上がったとき、貯金が目標に届いたとき、あなたは一度は落ち着いたはずです。けれどしばらくすると、安心の基準になる金額のほうが先に更新されていて、不安の強さは前と変わらない。家計簿も節約も、投資の情報もひと通り見て、見ている間は落ち着くのに、しばらくするとまた同じところに戻ってくる。周りには「心配しすぎ」と言われそうで説明もしづらく、一人で考え続けている。そういう人がいます。
この記事では、節約術も家計管理も投資の話もしません。扱うのは、金額をいくら足しても動かないほうの部分だけです。あなたの不安を「実際にお金で解決できる部分」と「金額では動かない部分」に切り分けたうえで、後者が何の不安の言い換えなのかを探すための質問と、反応が強く出た場面だけを書きとめる記録の型を並べていきます。ただし、実際に毎月の収支が回っていない状況なら、それは金額側の問題です。先にそちらから手をつけたほうが早いはずなので、この記事は後回しでかまいません。
読み終えたときに不安が消えている、とは約束しません。自分の不安を二つに分けて言葉にできる。目指すのはそこです。
「あと◯万円あれば安心」が、いつまでも更新されていく
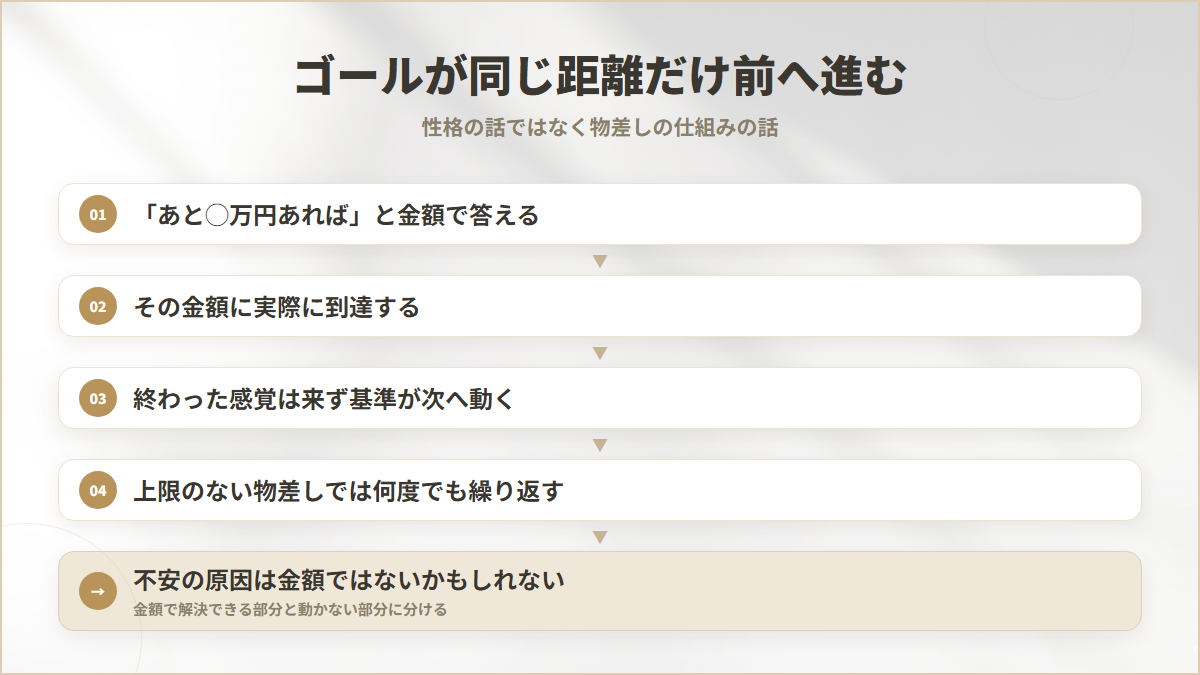
お金の不安を言葉にしようとすると、たいていの人はまず金額で答えます。あと100万あれば。年収があと50万上がれば。生活費の半年分が手元にあれば。数字で言えるぶん、これは扱いやすい答えに見えます。
ところが、その金額に届いたときのことを思い出してみてください。到達した瞬間に「これで終わった」という感覚が来たかどうか。多くの場合、来ません。代わりに起きるのは、基準そのものが静かに次の額へ移動することです。半年分が貯まれば一年分が気になり、年収が上がれば上がった生活水準を維持できるかが気になる。ゴールに着いたのではなく、ゴールのほうが同じ距離だけ前に進んでいるという感覚に近いはずです。
先に線を引いておきます
ただし、これを全ての不安に当てはめるつもりはありません。先に区別しておきたいことがあります。
- 今月の支払いの見通しが立っていない
- 収入に対して固定の支出が明らかに上回っている
- 返済や請求の期日が具体的に迫っている
こうした状況にあるなら、それは金額の問題です。金額の問題は金額で扱うほうが早いし、確実です。この記事が扱うのは、収支は回っているのに落ち着かない、という部分に限ります。
更新され続けるのは、あなたの性格のせいではありません
基準が更新されるたびに「自分は心配性だから」「精神的に弱いから」と結論づけてしまう人がいます。けれど、これは性格の話ではなく仕組みの話です。金額という物差しは、上限を持ちません。上限がないものを安心の基準に置けば、どこまで行っても「まだ足りないかもしれない」が成立してしまう。仕組みがそうなっている以上、誰が使っても同じ結果になります。
そしてここから、この記事全体の前提を置きます。金額に届いたのに不安が同じ強さで残るなら、その不安は「金額が足りないこと」を原因としていない可能性がある、ということです。可能性がある、という言い方をしているのは、確かめるのはあなた自身だからです。
だからこの記事の目的は、お金の不安を消すことではありません。
不安を消すのではなく、金額で解決できる部分と、いくら足しても動かない部分の二つに分けて言葉にする。
これがゴールです。分けられたあとで金額側に属するものは、家計の側で手を打てばいい。残ったほうを、この先で扱っていきます。
金額で解決できる不安と、金額では動かない不安を分ける
分けるための問いは一つで足ります。その金額が今この場で手に入ったとして、この不安は本当に終わるか。 終わると即答できたものだけを金額側に置いてください。少し考えてから「たぶん」と付いたものは、金額側ではありません。
ただし、その前に粒度を下げる必要があります。「将来が不安」「老後が心配」といった塊のままでは、問いを当てても何も返ってきません。いつ、どの場面で、何をしようとしたときに出た不安なのかまで下ろしてください。「先週、同僚とランチの店を決めるとき、二千円の店を選ぶのに迷った」くらいまで具体化して、はじめて判定できるようになります。
金額側に分類された項目は、この記事ではこれ以上扱いません。収支の把握、支払い予定の可視化といった、金額側の対処に回してください。そちらのほうが軽い問題だからではなく、扱い方が違うからです。実際に月末の支払いが足りていないなら、内側を掘るより先に数字を並べたほうが早く片づきます。
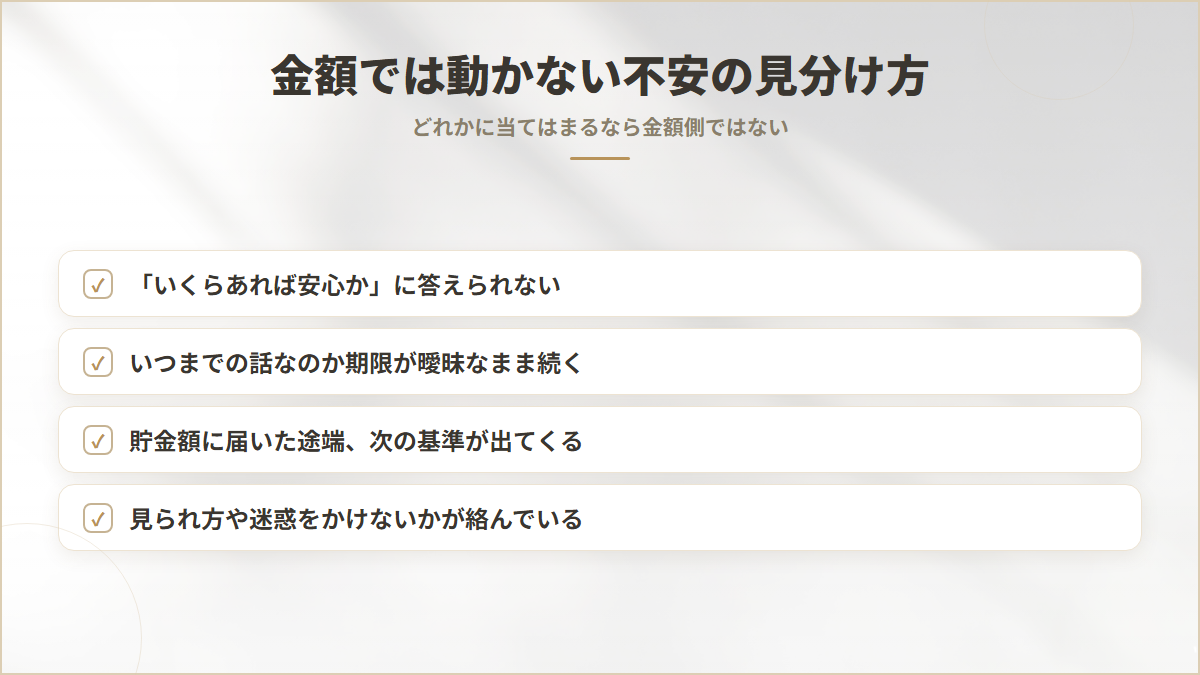
残ったほうには、共通する特徴があります。
- 具体的な金額を言えない(「いくらあれば安心か」に答えられない)
- 期限がない(いつまでの話なのかが曖昧なまま続く)
- 条件を満たしても次の条件が出てくる(貯金額に届いた途端、基準が上がる)
- 誰かの存在が前提になっている(見られ方、迷惑をかけないか、が絡む)
このどれかに当てはまるなら、金額を足しても動きにくい部分です。
分け終えたとき、金額側が思ったより少なくて驚く人がいます。「あれだけ悩んでいたのに、実際にお金で片づくのはこれだけか」と。ただ、これは悪い知らせではありません。
金額側が少ないというのは、扱う対象が絞れたということです。
分けられない項目は、無理に振り分けずに保留する
どちらとも判断がつかない項目は、保留欄を作ってそのまま残してください。無理にどちらかへ入れると、後で見返したときに自分の実感と合わなくなります。合わないリストは、次に開く気が起きなくなります。
保留になりやすいのは、家族の事情や職場の状況など、他者の都合が絡んでいる項目です。自分だけでは条件が確定しないため、判定しようがないのは当然だと考えてください。
保留欄は放置ではありません。後の章で扱う記録の対象として、最優先に置きます。判断がつかないということは、まだ見えていない条件がそこにあるということで、観察する価値が最も高い場所です。
一度の作業で全部を分け切ろうとしないほうが、結果的に精度は上がります。急いで振り分けた項目ほど、後から「これは違った」と戻すことになるからです。
お金の不安が、別の不安の言い換えになっている場合
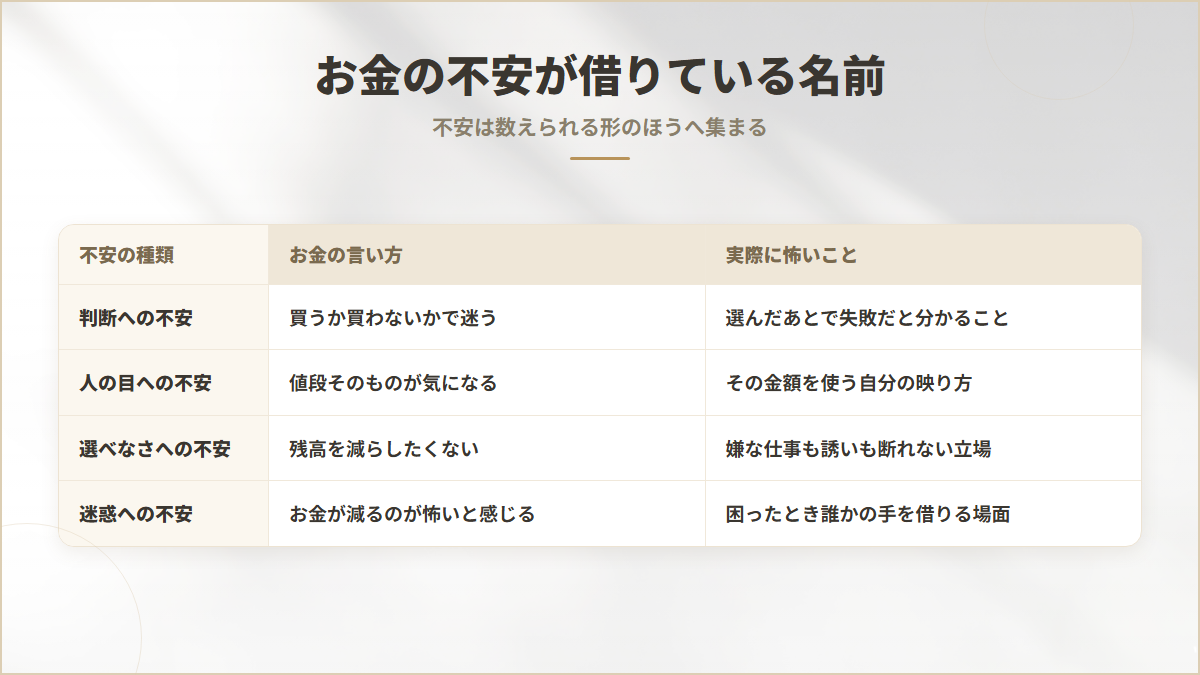
金額を足しても動かない部分が残ったとき、その不安は、お金以外の何かの名前を借りている可能性があります。よくあるのは次のような形です。
- 判断を間違えることへの不安。買うか買わないかを迷っているように見えて、実際に怖いのは「選んだあとで、あれは失敗だったと分かること」
- 人からどう見られるかへの不安。値段そのものより、その金額を使う自分がどう映るかが気になっている
- 選べなくなること、断れなくなることへの不安。お金が減ると、嫌な仕事も嫌な誘いも断れない立場になる、という予感
- 誰かに迷惑をかけることへの不安。自分が困ったときに、誰かの手を借りなければならなくなる場面が浮かんでいる
なぜお金がこれらの受け皿になるのか。お金は数えられるからです。判断への不安も、評価されることへの怖さも、輪郭がなく言葉にしにくい。一方で残高は数字で見えて、増やす方法も減らさない方法も世の中に用意されている。だから不安は、扱える形をしているほうへ集まっていきます。ただし、集まりやすい場所と、生まれた場所は別です。
数えられるところに不安が集まるのは、そこが扱いやすいからであって、そこが原因だからではありません。
自分に当てはめるための問い
一つ試せることがあります。お金の心配をしているとき、頭の中に誰かが出てくるかどうかを確かめてみてください。出てくるなら、それは誰か。
親か、パートナーか、職場の誰かか、名前のない「世間」か。特定の顔が浮かぶなら、その不安はお金ではなくその人との関係の話をしている可能性が高くなります。誰も出てこず、ただ数字だけが浮かぶなら、また別の入口を探すことになります。
先に言っておきたいのは、言い換えだと分かったからといって、不安がその場で消えるわけではないということです。名前が変わっても、落ち着かなさは同じ強さで残ります。変わるのは対処の宛先です。残高を見て安心しようとしていた行動が、断れなくなることへの不安なら「どこまでなら断れるか」を考える行動に置き換わる。効くのはそこであって、感情がなくなることではありません。
そしてもう一つ。ここに並べた四つは、探すための入口にすぎません。当てはまるものを一つ選んで終わりにすると、借り物の言葉が一つ増えるだけになります。「人からどう見られるかへの不安」で止めず、誰にどう見られたくないのかまで、自分の言葉で書き直せたときに初めて使えるものになります。
自分のお金の基準が、どこで作られたかを見に行く
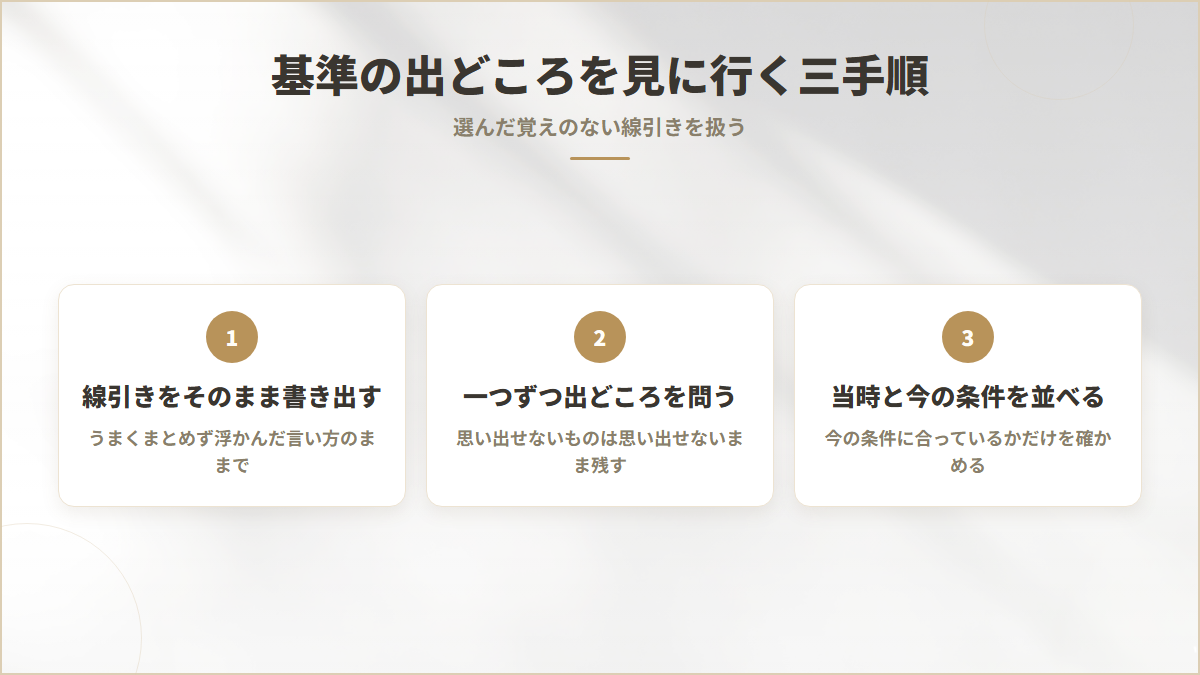
お金の使い方には、たいてい自分なりの線引きがあります。これは使ってよくて、これはよくない。その判断はほとんど一瞬で出てくるのに、いつ決めたのかと聞かれると答えられない人が多いのではないかと思います。選んだ覚えのない基準が、毎日の判断を動かしている状態です。
まず、線引きを書き出す
最初にやるのは、自分が持っている線引きを箇条書きにすることです。うまくまとめようとせず、頭に浮かんだ言い方のまま書いてください。たとえばこういう形になります。
- 食べ物にお金をかけるのはいいが、見た目に関わるものは無駄
- 人にごちそうするのは平気なのに、自分のためだと高く感じる
- 安いものを選ばなかった日は、後から損をした気がする
三つでも五つでも構いません。並べてみると、金額の大小と関係なく線が引かれていることに気づきやすくなります。
一つずつ、出どころを問う
書き出したら、それぞれについて「これを最初に見聞きしたのはどんな場面だったか」と問いかけてみてください。誰かの口癖として聞いたのかもしれないし、何かを買ったときの相手の表情だったかもしれません。
思い出せないものは、思い出せないまま残して構いません。無理に理由をこじつけると、そこで作った説明のほうが新しい思い込みになります。出てこないという結果も、そのまま置いておいてください。
当時の条件と、今の条件を並べる
出どころが浮かんだものについては、もう一段だけ進めます。その線引きが作られた頃、周りにあった条件は何だったか。収入の状況も、暮らしの形も、選べる選択肢の数も、今とは違っていたはずです。
当時それが正しかったとしても、今のあなたの条件に合っているとは限りません。 ここで見ているのは、その線引きが誰から来たかではなく、今も条件が一致しているかどうかです。
誰かを責めるための作業ではありません。その基準を、今の自分が採用し続けるかどうかを選び直せる状態にすることが目的です。
出どころを辿ると、どうしても特定の誰かの顔が浮かびます。でも、そこで原因探しに入ると作業が止まります。「合っていない」で十分で、「間違っていた」まで言う必要はありません。
説明できない反応を、手がかりにする
線引きがうまく書き出せないときは、反応のほうから探せます。使ったあとに理由もなく罪悪感が出る場面、逆に我慢した反動で衝動的に使ってしまう場面。どちらも、自分で説明のつかない反応です。
説明がつかないということは、そこに言葉になっていない線引きがあるということでもあります。その場面を思い出して、「今、何を守ろうとしたのか」と問い直すと、書き出せなかった一行が出てくることがあります。
反応が強く出た場面だけを記録して、不安の形を見る
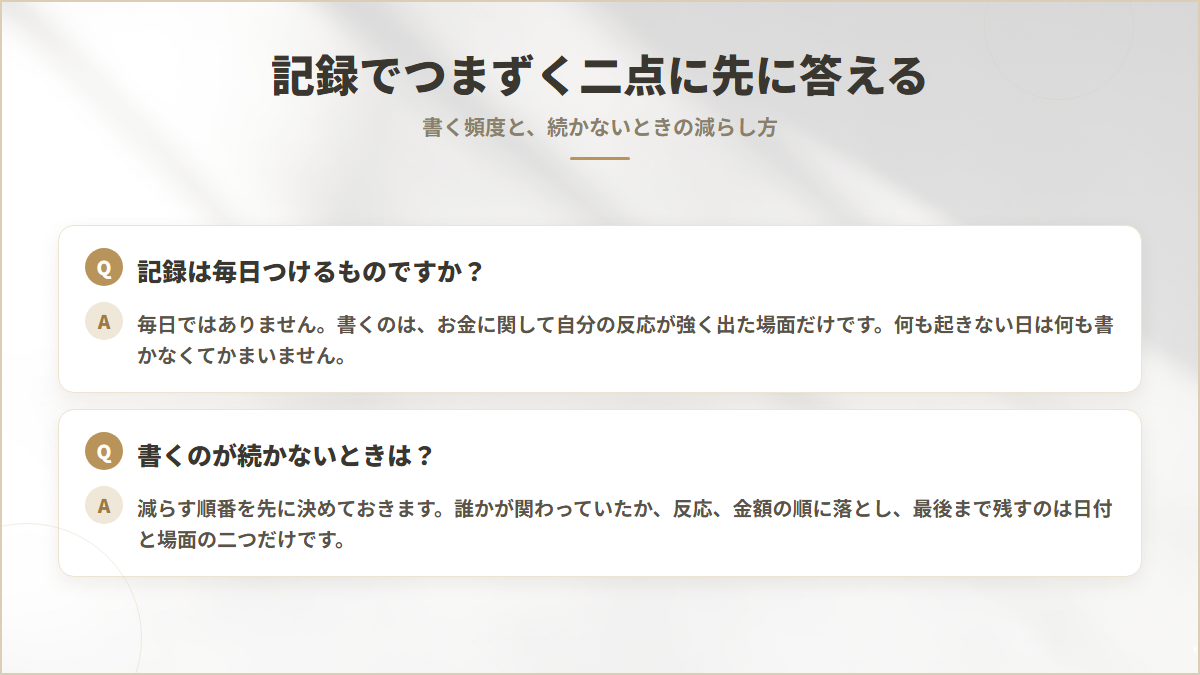
家計簿が続かなかった経験があるなら、その原因は意志の弱さではなく、書く量が多すぎたことかもしれません。ここで提案するのは、毎日つけるものではありません。記録するのは、お金に関して自分の反応が強く出た場面だけです。 何も起きない日は何も書かない。それでかまいません。
書く項目は次の五つに絞ります。
- 日付
- どんな場面だったか
- 実際の金額
- そのとき出た反応
- 誰かが関わっていたか
感想や反省は書かないでください。「無駄遣いだった」「もっと考えるべきだった」と書き始めると、記録が採点表に変わり、次から書くのが億劫になります。見たいのは良し悪しではなく、反応が出た条件のほうです。
「反応が強い」の目安は、金額の大小と反応の強さが釣り合っていないときです。数百円の買い物なのに手が止まった、レジの前で妙に落ち着かなかった。逆に、かなりの金額を払ったのに何も感じなかった。この二つのズレが、いちばん情報量を持っています。金額に見合った反応は、ただの計算です。ズレているところにだけ、金額以外の何かが混ざっています。
ただし、一回書いただけでは何も見えません。一件目を読み返して「自分はケチなのかもしれない」と結論を出したくなりますが、そこで判断すると、その後の記録がその結論を裏づける材料集めになってしまいます。数が溜まるまでは、読み解こうとせずに置いておいてください。
いくつか溜まったら、金額の欄は一度隠して読みます。探すのは共通項です。特定の相手がいる場面か、人前かどうか、夜に集中していないか、自分のためか他人のためか。何か見つかったら、それを一文で言い切ってみてください。「人が見ている前で払うときに反応が出る」のように、荒くて構いません。
言い切ってみて違和感が出たら、その違和感のほうが正確です。書き直せばいいだけです。
記録が続かないときに減らす手順
続かなくなったときのために、減らす順番を先に決めておきます。最初に落とすのは「誰かが関わっていたか」、次に「反応」、その次に「金額」。最後まで残すのは、日付と場面の二つだけです。 一行で終わるなら、たいていの日は書けます。
書けなかった日を後から埋め合わせようとしないでください。思い出して書いた反応は、そのときの反応ではなく、今の解釈です。空白のまま次に進んでください。
記録先は一箇所に固定します。手帳とスマホのメモに分かれると、読み返すときに全体が見えず、共通項を探す作業そのものが成立しません。読みやすさより、一箇所であることを優先してください。
週に一度も反応が出ない週があっても、失敗ではありません。反応が出る場面が限られているという情報です。その週に何が起きなかったのかを見ると、条件のほうが先に見えることがあります。
不安を消さずに、決められる状態をつくる
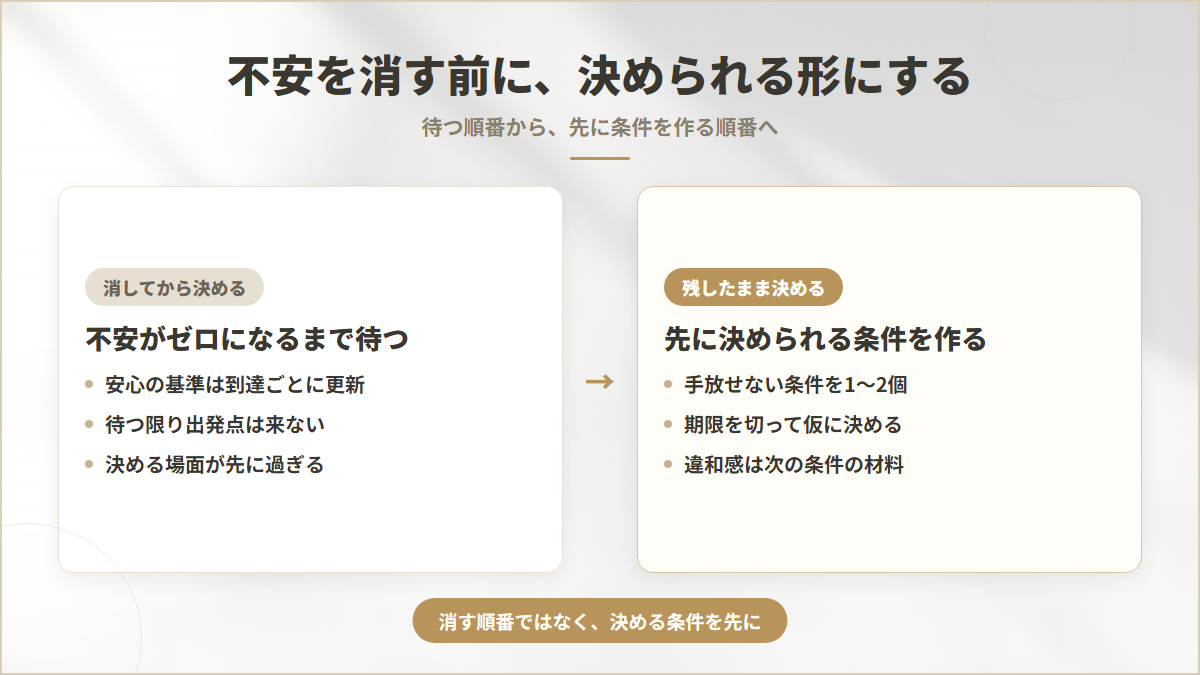
「もう少し落ち着いてから決めよう」と考えているうちに、決める場面のほうが先に過ぎていく。そういう人がいます。不安がゼロになってから決めるという順番は、金額を足しても動かない種類の不安には成立しにくいものです。安心の基準は到達するたびに更新されるので、待っている限り出発点は来ません。だから、順番を入れ替えます。消してから決めるのではなく、残ったまま決められる条件を先に作る。
手放せない条件を、先に1〜2個だけ決める
比較を始める前に、「これだけは手放せない」条件を書き出しておきます。数は1〜2個まで。3個以上並べると、条件同士の比較がまた始まって迷いが増えます。先に決めておくと、途中で不安に引っ張られて話が大きくなったときも、戻ってくる場所があります。
期限を切って、仮に決める
決定を取り消せない形にしないことで、決めるのに必要な確信の量を下げられます。仮決めの形は次の三つです。
- いつ見直すか、日付で決めておく
- その日まではその決定で動くと決め、途中で比較を再開しない
- 見直しの日に何を見て判断するかを、一行だけ書いておく
見直す日が決まっていると、「今ここで正解を出さなければ」という圧が下がります。つまずきやすいのは、見直し日を決めずに「いつでも変えていい」にしてしまう場合です。それだと結局、毎日決め直すことになります。
「やっぱり違う」は結果ではなく材料
期限が来て違和感が残っていたら、それは失敗ではなく、あなたの条件が一つ見つかったということです。どこが引っかかったかを一行残しておけば、次に決めるときの手放せない条件がはっきりします。
決めたことが合わなかったという事実は、決められなかったことよりも多くを教えてくれます。
そして、金額側の対策と内側の切り分けは、並行して進めて構いません。収支を整えることと、不安の中身を分けて言葉にすることは、別の作業です。どちらかが片づくまでもう一方を止めておく必要はありません。
一人で考え続けると同じところを回る、そのときの抜け方
同じ考えが何周も回るとき、多くの人は「まだ考えが足りない」と受け取ります。けれど回り続けているのは、たいてい考える量の問題ではありません。自分の頭の中だけで考えている限り、問いの角度は変わらないからです。「いくらあれば安心なのか」と自分に聞けば、返ってくるのはいつも同じ形の答えです。角度が変わらないまま回数だけ増えるので、進んだ感じがしないまま疲れていきます。
人に話すと動くのは、助言のせいではない
誰かに話すと少し整理されるのは、いい助言をもらったからとは限りません。効いているのは、相手に伝わる形にするために、自分の中のもやもやを自分の言葉に置き換える工程のほうです。「なんとなく怖い」では通じないので、「使ったあとに落ち着かなくなる」くらいまで具体化する。その置き換えの途中で、自分でも気づいていなかった前提が見えることがあります。
ただ、お金の話は相手を選びます。金額に触れるだけで相手の生活と比べられてしまうし、「心配しすぎ」で終わることもある。話せる相手がいないほうが普通です。
相手がいないときは、自分で質問を投げる
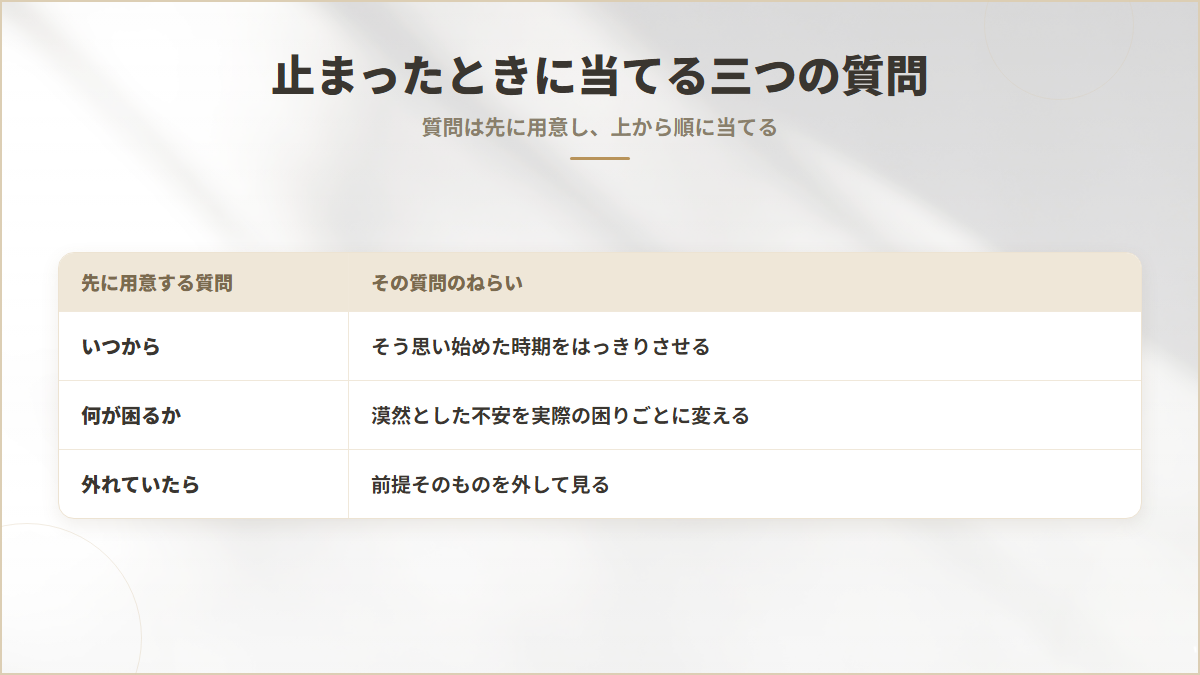
その場合は、書いたものに対して自分で別の質問を投げます。コツは、書いたあとに質問を考えないこと。書いたあとの自分は同じ角度に戻ってしまうので、質問は先に紙に用意しておいて、内容を見ずに上から順に当てます。
止まったときに使う順番はこの三つです。
- いつからそう思っているか
- それが本当なら、具体的に何が困るか
- 逆に、それが外れていたら何が変わるか
一つ目で時期を出し、二つ目で漠然とした不安を実際の困りごとに変え、三つ目で前提そのものを外して見る。三つ目に答えられないときは、その不安が金額の話ではないところにつながっているサインになります。
変え時の判断も、手順のうち
同じ質問を何度当てても同じ答えしか出ないなら、そこで粘らずに手法を変えてください。書くのをやめて日を空ける、紙ではなく声に出して説明してみる、対象を別の場面に変える。どれでもかまいません。
一人で回して進まないと分かった時点で切り替えるのは、諦めではなく手順の一部です。
回り続けている時間は、進んでいる感覚だけを残して何も変えません。止まったと気づけたことのほうが、実は前に進んだ合図です。
この記事でやったことを、もう一度短く並べる
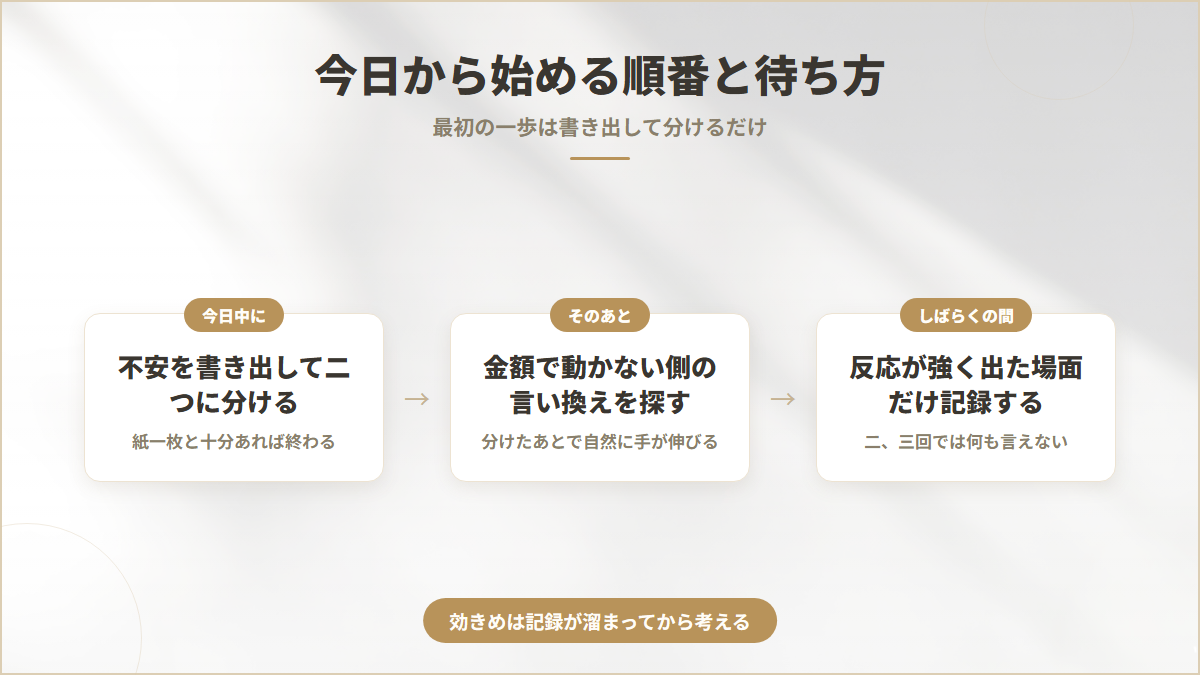
ここまでの流れを、明日そのまま実行できる順番に並べ直します。
- 1. 書き出して二つに分ける。 今あるお金の不安を思いつくまま並べ、それぞれに「その金額が今そのまま手に入ったら、この不安は終わるか」と聞く。終わるものが金額側、終わらないものが金額では動かない側です。
- 2. 動かない側の言い換えを探す。 判断を間違えることへの不安か、人からどう見られるかか、選べなくなることか、誰かに負担をかけることか。当てはまりそうな言葉を一つ選んでみる。
- 3. その基準がいつ作られたかを辿る。 「使いすぎ」「そこはケチらない」といった自分の線引きを、いつ・どこで身につけたか思い出せる範囲でたどります。誰かを原因だと決めつける作業ではありません。
- 4. 反応が強く出た場面だけ記録する。 毎日つけるのではなく、金額の大小と気持ちの動きが釣り合わなかった場面だけ。日付、いくら、何を思ったか、その三つで足ります。
- 5. 不安が残ったまま決める。 手放せない条件を先に出し、期限を切って仮に決め、後から戻していい前提にしておく。
最初の一歩は、1だけでいい
明日やることは1だけです。不安を書き出して二つに分けるところまでは、今日のうちにでも終わります。紙一枚と十分あればいい。2から先は、分けたあとで自然に手が伸びます。
変化の見え方については、あまり期待も落胆もしないでください。記録は数が溜まって初めて傾向が見えるもので、二、三回では何も言えません。しばらくは判断を保留したまま、ただ書き足していく期間があっていいのです。
効いているかどうかは、記録が溜まってから考えれば間に合います。
最後にもう一度。この作業が向かない時期があります。今まさに支払いの見通しが立っていない、来月の残高が実際に足りない——そういう状況では、金額側を先に動かしてください。内側を掘るのはそのあとで構いません。順番を間違えると、どちらも進まなくなります。
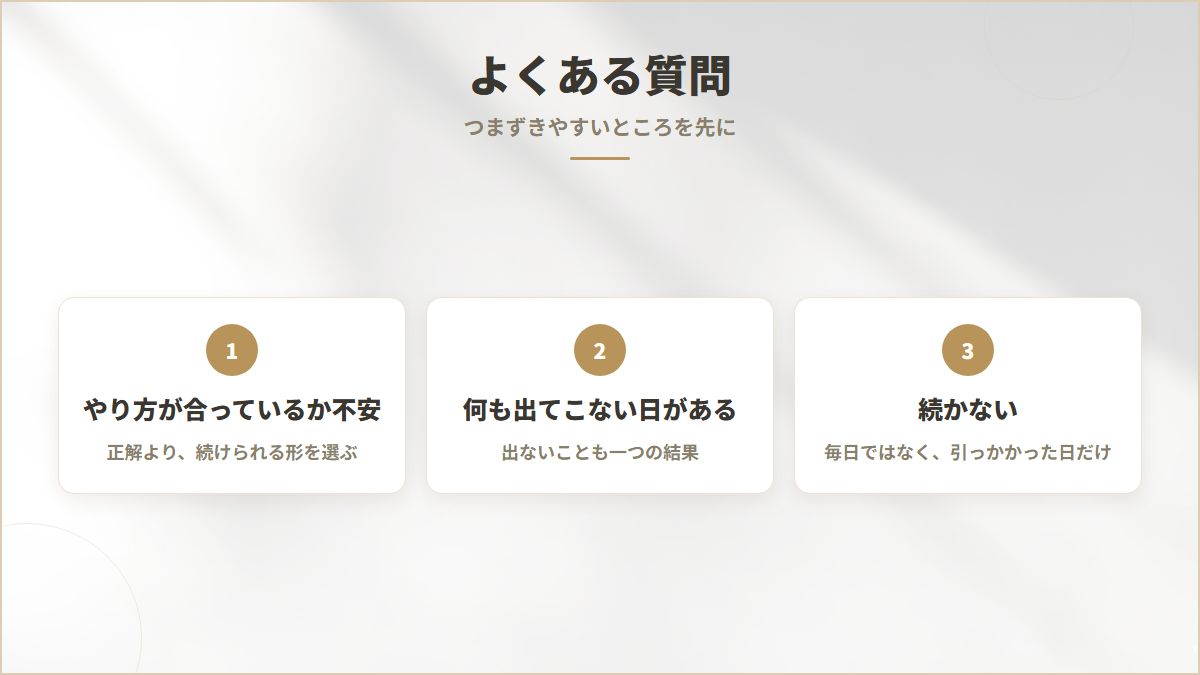
よくある質問
収入が増えればこの不安は解決しますか
実際に支払いの見通しが立っていない状況であれば、収入や収支を改善するほうが先です。それは金額側の問題として扱ってください。一方で、以前より収入や貯金が増えた時期があるのに不安の強さが変わらなかった経験があるなら、その部分は収入では動きにくいと考えられます。本文の「その金額が今手に入れば終わるか」という問いで二つに分けてから、どちらに手をつけるかを決める順番をおすすめします。
家計簿をつけているのに不安が減りません
家計簿は、何にいくら使ったかを把握するには有効です。ただ、金額では動かない側の不安には対応していません。記録する対象を「使った金額」から「反応が強く出た場面」に変えてみると、別の情報が見えてくることがあります。家計簿をやめる必要はないので、両方を並行して構いません。
少額の出費で動揺してしまうのは、気にしすぎでしょうか
金額の大小と反応の強さが釣り合わない場面は、この記事で扱っている中でいちばん情報量の多い手がかりです。気にしすぎかどうかを判定するより、その場面に何が共通しているかを見るほうが先に進みます。誰といたか、何を選ぼうとしていたか、直前に何を言われたか。数回分そろえてから見比べてみてください。
書き出しても何も出てこないときはどうすればいいですか
問いの抽象度が高すぎる可能性があります。「お金の不安」ではなく、いつ・どの場面で・何をしようとしたときか、まで下ろしてみてください。それでも出ないときは、直近でお金に関して迷った場面を一つだけ思い出して、そこだけ書きます。出ないこと自体は失敗ではありません。
どれくらい記録すれば何か見えてきますか
回数の目安は示せません。ただ、1回分では判断できないことは確かです。同じ形が繰り返し出てくるまで、結論を出すのを保留してください。途中で意味づけを決めてしまうと、その後の記録がその結論に合う形で書かれていきます。
不安が残ったままお金の決断をしても大丈夫でしょうか
不安をゼロにしてから決める、という順番は、この種の不安には成立しにくいです。代わりに三つの条件を置いてください。これだけは手放せないという条件を先に1〜2個決めておくこと。期限を切って、その時点で仮に決めること。後から見直せる形にしておくこと。この三つがあると、不安が残ったままでも決断の負荷は下がります。
まとめ
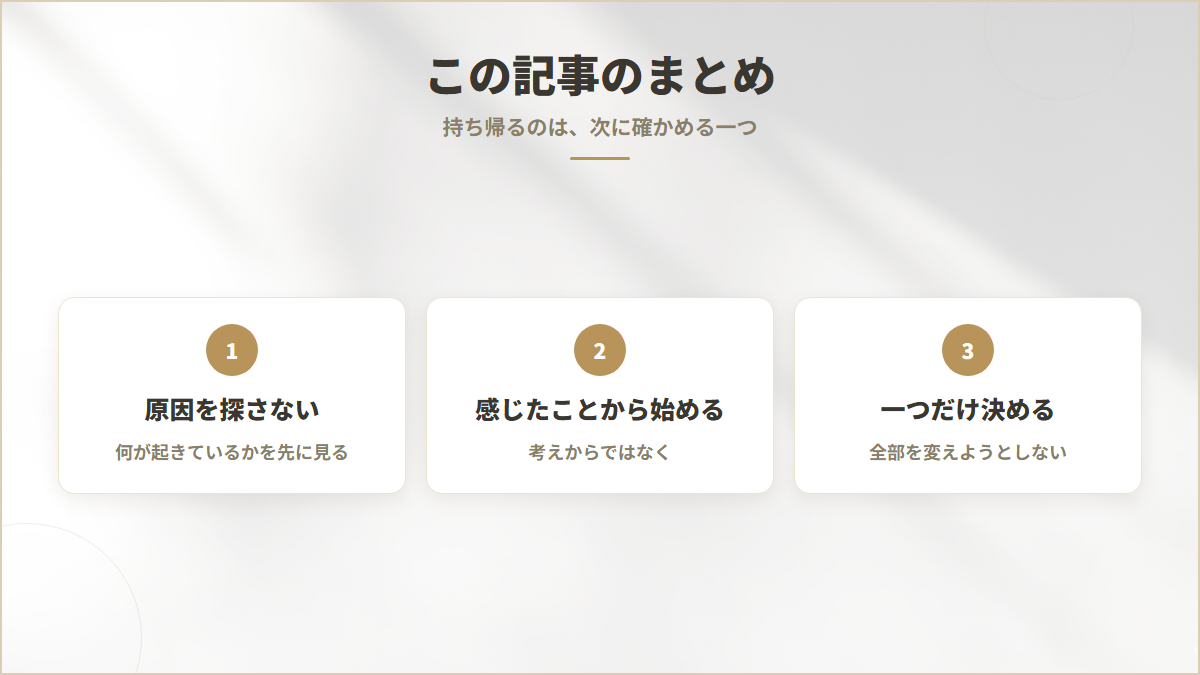
お金の不安は、ひとまとまりの塊のように感じられますが、実際には二つが混ざっています。金額で実際に解決できる部分と、いくら足しても動かない部分です。収支が回っていないなら、それは先に金額側の問題として扱ってください。
分ける手がかりは、「その金額が今すぐ手に入ったら、この不安は終わるか」という問いです。終わらないなら、それは別の不安の言い換えかもしれません。判断を間違えることへの不安か、人からどう見られるかか、選べなくなることか。金額の大きさと反応の強さが釣り合わない場面は、その手がかりになります。
記録は毎日つけなくて構いません。反応が強く出た場面だけを、そのとき何にどう反応したかとあわせて残しておく。それだけで、自分の線引きがどこで作られたのかを辿りやすくなります。
そして次の一歩は、不安を消すことではありません。手放せない条件を先に出し、期限を決めて仮に決め、後から戻せる前提を置く。不安が残ったままでも決められる形をつくることです。
考えが同じところを回るときは、無理に続けず距離を置いてください。
まずは、ここ最近で反応が強く出た場面をひとつだけ選んで、金額と、そのとき動いた気持ちの強さがどれくらいズレていたかを書き出してみてください。分けて言葉にできた時点で、金額を足しても動かない部分がどこにあるのかは、かなり見えてきます。ただ、自分の中を一人で辿る作業は、途中から同じ問いを同じ角度で繰り返すようになり、行き止まりになりやすい面もあります。
ひとりで考えすぎて、答えが見えなくなっていませんか
「このままでいいのかな」
「なぜか同じことで悩んでしまう」
「本当はどうしたいのか、自分でもわからない」
どれだけ深く考えても、同じところをぐるぐる回ってしまうことがあります。そんなときに必要なのは、もっと頑張って考えることではなく、自分では気づけなかった新しい視点かもしれません。
毎日の自分を読み解く「ゆくさき」を作りました。毎日届くのは、約1,500文字のあなただけの鑑定。その日の運気の流れ、仕事や人間関係で意識したいこと、自分らしく過ごすためのヒントをお届けします。
今日の自分を知ることで、明日の選択が少しずつ変わっていく。迷ったときに読み返せる、自分だけの小さな道しるべです。
登録は無料なので、お試しください。自分の持ち味をもっと知りたい方のために、順番に問いに答えながら自分を見つめ直せるページなどもあります。

コメント